再編費用やEV移行のコスト増で利益率低下もシュコダが健闘
今後、状況が「好転」するかどうかは予断を許さない
フォルクスワーゲン(VW)グループにおいて、VW乗用車、VW商用車、シュコダ(Škoda)、SEAT & CUPRAを統括する「ブランドグループコア(Brand Group Core:BGC)」が、2026年第1〜9月期(1〜9月累計)の財務実績を発表することに。
欧州市場を中心としたEV(電気自動車)需要の急速な拡大が進む一方、販売インセンティブ(値引き原資)の上昇、中国市場での競争激化、さらには事業再編に伴う一時的な特別損失の計上がグループ全体の収益性に重くのしかかっていることが今回の発表から明らかになっています。
ここでは、VWブランドグループコアの最新決算データをもとに、各ブランドの明暗、EVシフトがもたらす収益構造の変化、そして次期「ID.Golf」の開発凍結といった注目の経営判断について見てみましょう。
この記事の要約
- フォルクスワーゲングループのボリュームセグメント「ブランドグループコア(BGC)」の2026年1〜9月期営業利益は前年同期比8.3%減の43億3,000万ユーロ、売上高利益率は4.1%へ低下
- リストラ費用やオスナブリュック工場の売却計画、米国チャタヌーガでの「ID.4」生産終了に伴う特別損失がVW乗用車ブランドの利益率(1.3%)を直撃
- EV(BEV)需要急増の一方で高利益率な内燃機関(ガソリン車)の減少が収益を圧迫し、VWブランドは次期「ID.Golf」の開発作業を一時凍結する措置を発表
VWブランドグループコア 2026年1〜9月期決算の概要
2026年1〜9月期におけるブランドグループコア全体の売上高は1,064億1,700万ユーロ(前年同期比0.5%減)、世界販売台数は375万3,000台(同0.5%減)と「売上・台数ともに前年並みの水準を維持」。
しかし、営業利益(Operating Result)は43億2,600万ユーロ(同8.3%減)に減少しており、売上高営業利益率は前年の4.4%から4.1%へと0.3ポイント悪化しています。
この減益の背景には、構造改革費用の増加やVWオスナブリュック工場の売却計画、米国チャタヌーガ工場における「ID.4」の生産終了といった一連の特別損失(Special Items)が存在し、しかしこれらの特殊要因を除いた場合のBGC全体の調整後営業利益率は4.9%であるともアナウンスされているため、基盤となる事業推進力は一定の水準を保っているということになりそうですね。

各ブランドの業績
グループを構成する主要4ブランドの業績について見てみると、ブランドごとの収益構造の違いが如実に表れる結果となっていて・・・。
- フォルクスワーゲン乗用車(VW Passenger Cars): 販売台数は223万9,458台(前年同期比1.7%減)、売上高は619億5,300万ユーロ(同2.9%減)。特別損失が直撃したことで営業利益は8億1,300万ユーロへと大きく減益(前年同期:14億7,600万ユーロ)し、営業利益率は1.3%に低迷(特別損失除外時は2.6%)
- シュコダ(Škoda Auto): グループ全体の業績を強力に下支え。販売台数は89万9,055台(同3.4%増)、売上高は231億3,200万ユーロ(同3.5%増)。EVモデル「Elroq」などが爆発的な人気を博し、営業利益は19億2,300万ユーロ(同7.4%増)、営業利益率は8.3%と極めて高い水準を達成
- VW商用車(Volkswagen Commercial Vehicles) :コスト管理の徹底により営業利益が4億6,500万ユーロ(前年同期:2億2,000万ユーロ)へと倍増し、営業利益率は3.8%へ急改善。特に新型トランスポータやEVバンの需要が好調を維持
- SEAT & CUPRA :販売台数は46万7,688台(同2.7%減)。欧州でのEV化の急加速と激しい価格競争を受け、営業利益は600万ユーロ(前年同期:1,600万ユーロ)、営業利益率は0.1%にとどまる

2026年1〜9月期におけるVWブランドグループコアおよび各ブランドの主要業績は以下の通り。
| ブランド / セグメント | 世界販売台数(千台) | 売上高(億ユーロ) | 営業利益(百万ユーロ) | 営業利益率 |
| VW乗用車 | 2,239 | 61,953 | 813 | 1.3% |
| VW商用車 | 320 | 12,284 | 465 | 3.8% |
| SEAT & CUPRA | 467 | 11,109 | 6 | 0.1% |
| シュコダ(Škoda) | 899 | 23,132 | 1,923 | 8.3% |
| BGC全体(合計) | 3,753 | 106,417 | 4,326 | 4.1% |
競合比較・市場での位置付け
欧州の大衆車(ボリューム)セグメントにおいて、電動化への過渡期における収益管理が各社の最重要課題となっていて・・・。
| 企業・ブランドグループ | EVシフトの現状 | 収益構造と主な課題 |
| ステランティス(Stellantis) | 各ブランドでEV/ICEの共用プラットフォームを展開 | 厳格なコスト削減で利益率を維持するも北米在庫調整に直面 |
| ルノー・グループ | 「Ampere」を通じたEV専業化と軽量モデルを展開 | 柔軟なプラットフォーム開発で欧州市場での存在感を維持 |
| VWブランドグループコア | ドイツ等でEV需要急増も、高粗利ガソリン車の減少が重荷 | シュコダの高利益率がグループを救う一方、VW本体のコスト削減が急務 |
VWグループは電気自動車の需要獲得自体には成功しているものの、内燃機関(ICE)モデルがもたらしていた高い利益率をEVでまだ再現できていない点が競合他社と比較した際のアキレス腱となっていることもわかります(ある意味、電気自動車の販売が増えたことは喜ばしく、しかし中国勢との競争厳しい状況においてガソリン車同様の利益を確保することは難しいと思われるため、状況改善の目処が立たない)。

補足情報
今回の決算発表およびCFOであるデヴィッド・ポウエルズ(David Powels)氏の発言からは、VWグループが断行する現実的な投資見直しの動きが見えてくるかのようで・・・。
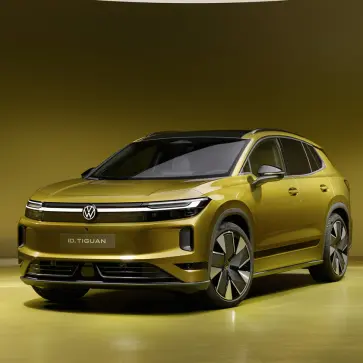
- 次期「ID.Golf」開発作業の一時凍結:VWブランドは、必要な投資資金を確実に確保できるようになるまで、将来のEVモデル「ID.Golf」の開発作業を一時的にストップ(ポーズ)させる措置を発表。無闇な投資を避け、キャッシュフローを保護するための冷徹な経営判断である
- 都市型コンパクトEVファミリーへの期待:MartorellおよびPamplona工場で生産が予定されている低価格EVファミリー(VW ID.Polo、ID.Cross、シュコダ Epiq、CUPRA Raval)は、初披露直後からすでに15万件以上の受注を獲得。製品ライフサイクル全体で約6億ユーロのシジー効果を生み出す見込みである
- ブランド間ガバナンス(横断的管理)の強化: 今年半ばから導入された新しいBGCステアリングモデルにより、個別のブランド単位ではなくグループ全体の視点で迅速な意思決定を行う体制へ移行。共通パーツの最適化や生産コストの削減をさらに加速させている
結論
VWブランドグループコアの2026年1〜9月期決算は、EV需要の拡大という追い風を受けつつも、高利益率なガソリン車の減少と過渡期における事業再編コストが収益を圧迫している現状を浮き彫りにするもの。
次期「ID.Golf」の開発一時停止やシュコダに代表される高効率ブランドへのリソース集中、そして都市型コンパクトEVファミリーの本格投入を通じ、フォルクスワーゲンがこの厳しい市場環境をいかに乗り越えていくのか、今後の構造改革の進展に期待が集まります。
合わせて読みたい、関連投稿
-

-
まだまだキツいのかVW・・・。世界66万人の給与上昇を2030年まで凍結検討、「インフレを考慮すると実質10%超の賃下げに相当する」として話題に
Life in the FAST LANE. | もはや「人員削減」はこれ以上できないレベルにまで”やりきって”しまったのかもしれない | この状態で「リカバリー」を見せることができるのかは非常に気に ...
続きを見る
-
-
VWはトヨタより100万台以上も生産台数が少ないのに「従業員が60%多い」。深刻な生産効率の低さに悩まされ、最大14万人の削減に追い込まれたドイツ巨頭の苦悩とは
Life in the FAST LANE. | フォルクスワーゲンは基本的に「コスト高体質」ということになりそうだ | そしてここからの「回復の道のり」は容易ではないであろう 世界最大級の自動車メー ...
続きを見る
-
-
VWグループが歴史ある「SEAT(セアト)」ブランドを廃止か。2029年撤退との報道、その代わりとして新しいCUPRA(クプラ)ブランドへと資源を集中
SEAT | フォルクスワーゲングループはとにかく「削減できるところは削減する」戦略に | さらにはリソースの再分配が活性化 フォルクスワーゲン(VW)グループが長年にわたりグループの一角を担ってきた ...
続きを見る

グループにおいて、V)