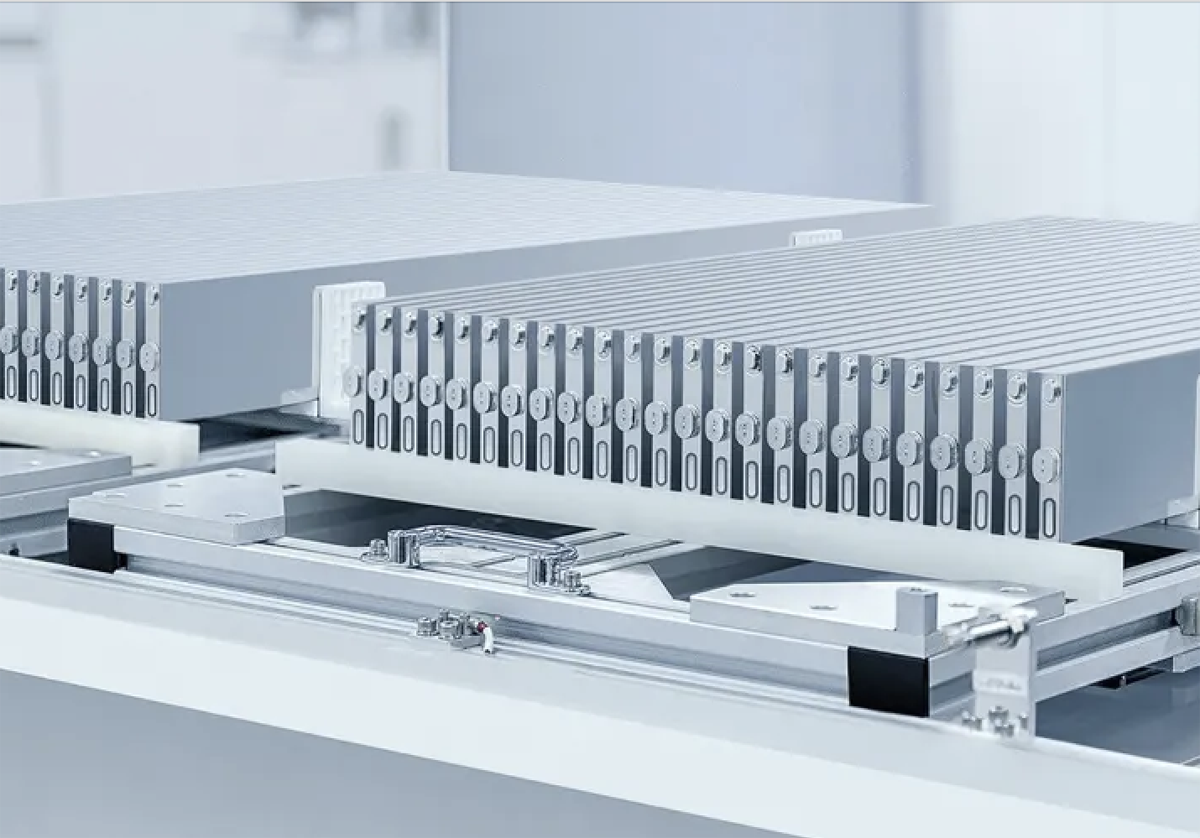
中韓日の最新バッテリー勢力図とは
中国に追い上げられる形で日韓バッテリーのシェアは「低下中」
電気自動車(EV)のコアコンポーネントである車載用バッテリー。
かつて中国国外のグローバル市場では韓国や日本のバッテリーメーカーが圧倒的な強みを誇っていましたが、その勢力図が劇的に塗り替わりつつあるというのが今回のニュースです。
韓国の市場調査会社SNE Researchが公開した2026年第1〜第3四半期(1〜9月)のデータによると、中国市場を除いたグローバルEVバッテリー市場において、中国主要メーカーの合計シェアが過半数となる56.4%を記録しており、(中国以外の)世界で販売されるEVの「2台に1台以上」に中国製バッテリーが搭載されていることが明らかに。※そしてここに世界最大の自動車市場である「中国」を加えると、その比率は飛躍的に向上する
ここで最新の「バッテリー」市場動向、そして各メーカーの戦略について見てみましょう。
この記事の要約
- 韓国の市場調査会社SNE Researchの発表によると、2026年第1〜第3四半期(1〜9月)における中国国外のEVバッテリー市場において、中国メーカー主要6社の合計シェアが56.4%に達したことが明らかに
- 中国国外でのバッテリー出荷量は前年同期比24.7%増の426.7GWhを記録し、市場全体の成長率(19.7%)を大幅に上回るスピードで成長を続けている
- 首位CATL(シェア33.7%)や車両輸出と連動して好調なBYD(同10.8%)に加え、第2陣グループの急成長が目立つ一方、韓国勢や日本勢(パナソニック)は市場シェアを減少させている
中国国外EVバッテリー市場の概要とシェア
今回の調査対象は、巨大な自国市場(中国本土)を除いたグローバル市場における「EV、PHEV、HEV」への車載バッテリー搭載量で、2026年1〜9月期の中国国外における総バッテリー搭載量は前年同期比24.7%増の426.7GWhへ到達したことが示されています。
この中で、トップ10に入る中国メーカー6社(CATL、BYD、Gotion High-Tech、Svolt、CALB、Eve Energy)の合計シェアは56.4%に拡大し、前年同期の43.1%から13.3ポイントもの大幅な上昇を見せていますが、これは中国メーカーの成長ペースが世界市場の拡大スピードを超えて加速していることを示しており、つまり「中国以外の自動車メーカーが、中国製バッテリーへとどんどん切り替えている」ということに。
主要メーカーの出荷量・成長率・シェア一覧
SNE Researchがまとめたデータに基づき、中国主要メーカーの成長ぶり、そして競合する韓国・日本勢の最新数値をまとめると以下の通り。
| メーカー名(国籍) | 2026年1〜9月 搭載量 (GWh) | 前年同期比 成長率 | 中国国外シェア | 主な動向・特徴 |
| CATL(中国) | 143.7 GWh | +46.7% | 33.7% | 海外市場で首位独走。ハンガリー工場本格化で欧州供給網を強化 |
| BYD(中国) | 45.9 GWh | +66.8% | 10.8% | 2位に浮上。自社EVの海外輸出倍増が成長を強力に牽引 |
| Eve Energy(中国) | 9.5 GWh | +214.6% | - | トップ10内で最高の成長率を記録したセカンドティア勢 |
| Gotion High-Tech(中国) | 17.6 GWh | +153.8% | - | フォルクスワーゲングループ等との連携で急拡大 |
| Svolt(蜂巣能源)(中国) | 13.1 GWh | +102.3% | - | 欧州・アジア市場への供給を積極的に拡大 |
| CALB(中創新航)(中国) | 10.6 GWh | +88.5% | - | 新興EVブランドへの供給拡大で急速に伸長 |
| 韓国大手3社(LG, SK, Samsung) | 113.0 GWh | -13.5% | 26.5% | 前年同期の38.2%から急落。北米市場の減速が直撃 |
| パナソニック(日本) | 35.6 GWh | 減少傾向 | 8.4% | テスラ依存度が高く、テスラの販売動向の影響を受ける |
首位のCATLは、圧倒的なスケールメリットとLFP(リン酸鉄リチウム)電池の低価格・高安全性を武器に海外シェアの3分の1を獲得しており、ハンガリー拠点の本格稼働によって欧州自動車メーカーへの供給体制はさらに揺るぎないものになりつつあるといった状況です。
日韓勢の後退と中国セカンドティア勢の躍進
かつて中国国外のバッテリー市場で高いシェアを握っていた韓国勢(LGエナジーソリューション、SK On、サムスンSDI)は合計シェアが38.2%から26.5%へと急減しており、この背景にはこれら各社が主要な基盤としてきた北米EV市場における需要拡大の減速が直撃したことが主要因。
また、日本のパナソニックもテスラ依存度が依然として高く、テスラ車両の販売増減に引っ張られる形でシェアを8.4%に減らしていることもわかっており、これらは現在のトレンドを受けて「シェアを下げ続ける」ことが予想されます。
その一方で際立っているのが中国のセカンドティア(第2陣)メーカーの猛追で、Eve Energy(前年同期比+214.6%)やGotion High-Tech(同+153.8%)をはじめとする中堅メーカーが「コストパフォーマンスに優れたバッテリーを欧州や新興国の自動車メーカーへと供給することで」爆発的な成長を遂げているというわけですね。
欧米の規制とコスト競争力の壁
米国のIRA(インフレ抑制法)や欧州の関税強化策など、中国製バッテリーや中国車を排除・制限する動きが強まっているものの、現実の市場動向では中国勢の快進撃が止まっていないのが現状です。
その理由は「コストパフォーマンス」と「サプライチェーンの完結度」にあり、コバルトを使用しないLFPバッテリーの技術開発を主導してきた中国メーカーは価格面で他国勢を大きく引き離していて、低価格なコンパクトEVの普及を急ぐ欧州メーカーにとっても「価格競争力のある中国製電池の採用は避けて通れない選択肢」となっているわけですね。
結論
2026年第1〜第3四半期のSNE Researchのデータは、自国市場の枠を飛び出し、世界のEV市場全体を包み込む中国バッテリーメーカーの強大化した存在感を如実に物語っています。
自社EVの輸出加速に乗るBYD、巨大な世界供給網を張り巡らせるCATL、そして驚異的なスピードで追従する第2陣グループの登場により、バッテリー市場における中国一強の波は、今後さらに世界各国のEV戦略に大きな影響を与えていくことが予想され、完成車のみならず、バッテリーといったコンポーネントが「中国を起点に世界を飲み込んでゆく」のかもしれません。
合わせて読みたい、関連投稿
-

-
中国がEV用電池の「全ライフサイクル」を完全監視。2026年4月から違法バッテリー廃棄を排除、超厳格なリサイクル新規則が施行へ。「いったいなぜ」?
| 中国は「政府として」非常に厳格な管理を行っているようだ | この記事のポイント 4月1日施行: 新エネルギー車(NEV)の廃電池管理に関する暫定措置が開始 デジタル身分証明: すべてのバッテリーに ...
続きを見る

-
-
「充電」ではなく「バッテリー交換式」を自社のEVに選んだ中国NIO。電池交換速度で世界記録を更新、「0.5秒に1台」の交換が完了する驚異のスピードを実現
Image:NIO | NIOは他社との排他性として「バッテリー交換サービス」を導入 | バッテリー交換は「全自動で」行われる 中国の電気自動車(EV)メーカー、NIO(蔚来汽車)が、同社の象徴である ...
続きを見る

-
-
今後こういった例が増えるかもしれないな・・・。ボルボが「バッテリー発火リスク」で大規模リコール、中国のバッテリー供給元が異例の反論、責任を転嫁する
| 今後EVが普及するにつれ、「車体メーカー」と「バッテリーサプライヤー」との揉め事が増えそうだ | この記事の要点まとめ ボルボの世界リコール: EX30のバッテリー過熱・発火リスクにより、世界で約 ...
続きを見る

参照:SNE Research, Car News China



のコアコンポーネントである車載用バッテリー。 かつて中国国外のグローバル市場では)