今後は「オプティマスとサイバーキャブの量産」が待ち構える
テスラの今後は「ロボット」「AI」「自動運転」にかかっている
電気自動車(EV)市場をリードし、AI・ロボティクス企業としての変革を推し進めるテスラ(Tesla)。
今回2026年第3四半期(Q3)の決算を発表し、売上高は市場予想に迫る280億5,000万ドルを記録したほか、調整後1株当たり利益(EPS)やフリーキャッシュフロー(FCF)はアナリストの事前見通しを鮮やかに上回る好結果となっています(株価は3.41%上昇、時間外取引では1.8%下落)。
さらに、フリーモント工場でのヒューマノイド型ロボット「Optimus」の製造開始や、オースティンにおける無人タクシー「Cybercab」の事業拡大、イーロン・マスクCEOによるSpaceXとの統合構想に関する言及など、注視すべき最新動向について見てみましょう。
この記事の要約
- テスラが2026年第3四半期(Q3)決算を発表し、調整後EPS(0.48ドル)やフリーキャッシュフロー(15.3億ドル)がウォール街の事前予想を大きく上回る好結果を示す
- 年間設備投資(capex)の見通しを従来の250億ドルから200億ドルへと引き下げ、営業キャッシュフローを活用したより効率的な資金運用方針を明らかに
- フリーモント工場でのヒト型ロボット「Optimus」の初期生産開始、Cybercab(ロボタクシー)フリートの拡大、FSD有料会員数174万人到達など、AI・自動運転領域での成長が着実に進んでいる
テスラ2026年第3四半期決算の概要
テスラの第3四半期業績は、懸念されていた設備投資(capex)の膨大化を抑えつつ、営業キャッシュフローによる自前資金で投資を賄う健全性が浮き彫りとなる内容に。
純キャッシュフローの改善を受け、決算電話会見においてヴァイバフ・タネジャCFOは「設備投資を効率的に管理することで、今期の年間capex見通しを従来の250億ドルから200億ドルへと削減する」と発表。
イーロン・マスクCEOも「今年の設備投資は当初の想定より抑制されているが、来年から本格化し、2028年には数十億ドル規模で顕著になる」と語っています。
主要事業の進捗
車両販売にとどまらず、ロボティクス、AIトレーニング、エネルギー貯蔵など多岐にわたる事業の進捗が示されたのも今回の決算発表の特徴で・・・。
- ヒト型ロボット「Optimus」の生産開始: カリフォルニア州フリーモント工場にてOptimusの初期製造ラインが本格始動。マスク氏は「商用プロダクトとして適合することが証明された」と語り、年間100万台規模(週20,000台)の生産体制に達するには1年強を要する見込みであることも示される。また、1ヶ月以内を目安に動画の公開も予告
- FSD会員数拡大とCybercab(ロボタクシー): FSD(Full Self-Driving)の活性化サブスクリプション数は174万件に達し、マスク氏は「FSDこそが車両需要の最大の推進力である」と強調。オースティンで2026年9月に商業運行を開始した「Cybercab」フリートの規模は10倍に拡大したものの、ハンドル・ペダルのない設計に対する米運輸省道路交通安全局(NHTSA)からの安全基準問い合わせ(回答期限:10月30日)への対応が進められている
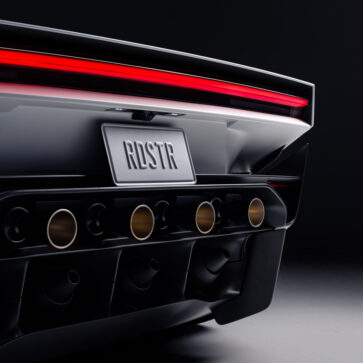
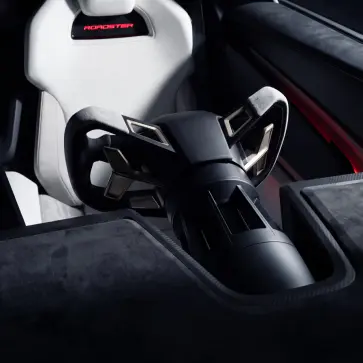
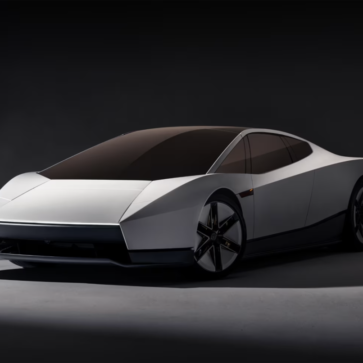
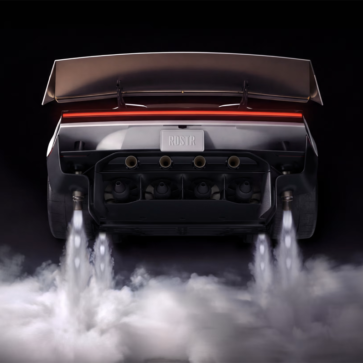
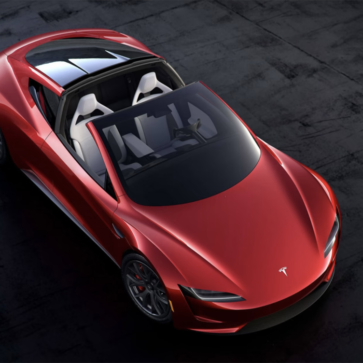
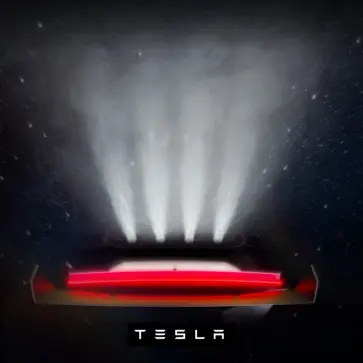
- 新型Roadsterと圧縮空気スラスターの成果 :テキサス州ウェイコのSpaceX施設でお披露目された長年延期の「新型Roadster(ロードスター)」プロトタイプは、コールドガススラスターを用いて車両の上をジャンプするデモを披露。テストにおいて0-60mph加速0.81秒を記録し、2028年の生産開始が目標として再確認される
- SpaceXとの統合検討の進展: マスク氏のもう一つの事業であるSpaceXとの合併・連携可能性について、両社の独立取締役で構成される特別委員会が議論を行っていることが明かされる
| 項目 | テスラ 2026年第3四半期(Q3)主要実績データ |
| 売上高(Revenue) | 280 億 5,000 万ドル(予想:281 億 3,000 万ドル) |
| 調整後 EPS | 0.48 ドル(予想:0.44 ドルを上振れ) |
| 調整後 EBITDA | 39 億 0,000 万ドル(予想:36 億 6,000 万ドル) |
| フリーキャッシュフロー(FCF) | 15 億 3,000 万ドル(予想:マイナス49 億 2,000 万ドルから大幅プラス) |
| 年間設備投資(Capex)見通し | 200 億ドルへ引き下げ(従来予想:250 億ドル) |
| 新車世界納車台数 | 486,532 台(前年同期比 2% 減、予想 463,000 台を大きく超過) |
| エネルギー貯蔵導入量 | 13.7 GWh(前年同期:12.5 GWh から拡大) |
競合比較・市場での位置付け
世界の主要自動車メーカーが電動化投資の減損やEV需要の伸び悩みに直面するなか、テスラは高い営業利益率とキャッシュ創出能力を誇っています(しかもニューモデルを投入せず、老朽化したラインアップのみで戦っている)。
純粋な自動車製造業にとどまらず、年内に400MWに達する見通しのAIトレーニング用コンピューティング基盤、そして自社ICチップ工場「Terafab」(SpaceXと共同建設)の整備を自前のキャッシュフローで推進できる点は、他の伝統的自動車グループに対する圧倒的な優位性となっており、ここへきてようやく「イーロン・マスクCEOがやろうとしていたこと」が花開き、投資家にもようやくその全貌が見えてきたという段階なのかもしれません。

補足情報
今回の決算発表からは、将来的な成長ドライバーのシフトという興味深い側面が見えてくるかのようで・・・。
- 資本の再配分先 :設備投資の200億ドルは、単に既存車両の組み立てラインの維持ではなく、Optimusの製造ライン構築、AIコンピューティング、Cybercabの生産立ち上げ、そしてTerafabチップ工場へ集中的に投じられている
- 新型Roadsterの市場評価 :話題をさらった新型Roadster(0-60mph 0.81秒)ではあるが、アナリスト陣(DeepwaterやMorningstarなど)からは「技術的な示威(エンジニアリング・フレックス)」としての側面が強く、量産車としての商業的規模(年間2,000台未満の予想)は限定的であると分析されている
結論
市場予想を上回る利益とフリーキャッシュフローを叩き出し、財務の健全性と投資効率の向上を証明してみせたテスラ。
単なる自動車メーカーの枠を超え、Optimusロボットの量産化やCybercabによる自動運転ネットワークの構築に向け、確かな資金力とスピード感で次世代モビリティ市場を牽引し続けているというのが現在の状況であり、現在進められる「テスラとスペースXとの統合」に関しても進捗が気になるところでもありますね。
合わせて読みたい、関連投稿
-

-
テスラ「新型ロードスター」は人間が運転できる最後のモデルに?イーロン・マスクCEOが明かした完全自動運転ラインアップへの野望
Tesla | たしかに以前にもイーロン・マスクCEOは同様のコメントを発していたが | いよいよそれが「現実」のものに 空中を跳躍したり逆さまで”飛行”するといったSF映画さながらの演出で世界中に衝 ...
続きを見る
-
-
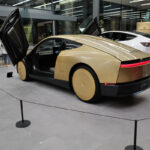
本当にステアリングホイールもペダルも無かったワ・・・。テスラ・サイバーキャブを見てきた。加えてテスラ梅田の展示物についても見てみよう【動画】
Life in the FAST LANE. | この個体は「モック」ではなく、すでにアメリカで走行している「製品」である | まさに「未来から来た乗り物」という感じ さて、テスラ サイバーキャブを見 ...
続きを見る
-
-
2026年8月の中国新車販売では「ガソリン車がトップ10から消滅、すべてEV」。テスラ以外の外国車は完全に圏外、日本の自動車メーカーの販売は2桁減
Life in the FAST LANE. | 新エネルギー車(NEV)が席巻する市場の最新動向 | もはや中国の自動車市場で「外国メーカーは存在感を発揮できない」 世界最大の自動車市場である中国に ...
続きを見る

参照:Tesla, Yahoo! Finance


市場をリードし、)